
Il 13 novembre 2025, il Parlamento europeo ha adottato con 382 voti favorevoli, 249 contrari e 13 astensioni la sua posizione negoziale sul pacchetto “Omnibus I”, introducendo modifiche significative alle direttive sulla rendicontazione di sostenibilità (CSRD) e sul dovere di diligenza aziendale (CSDDD).
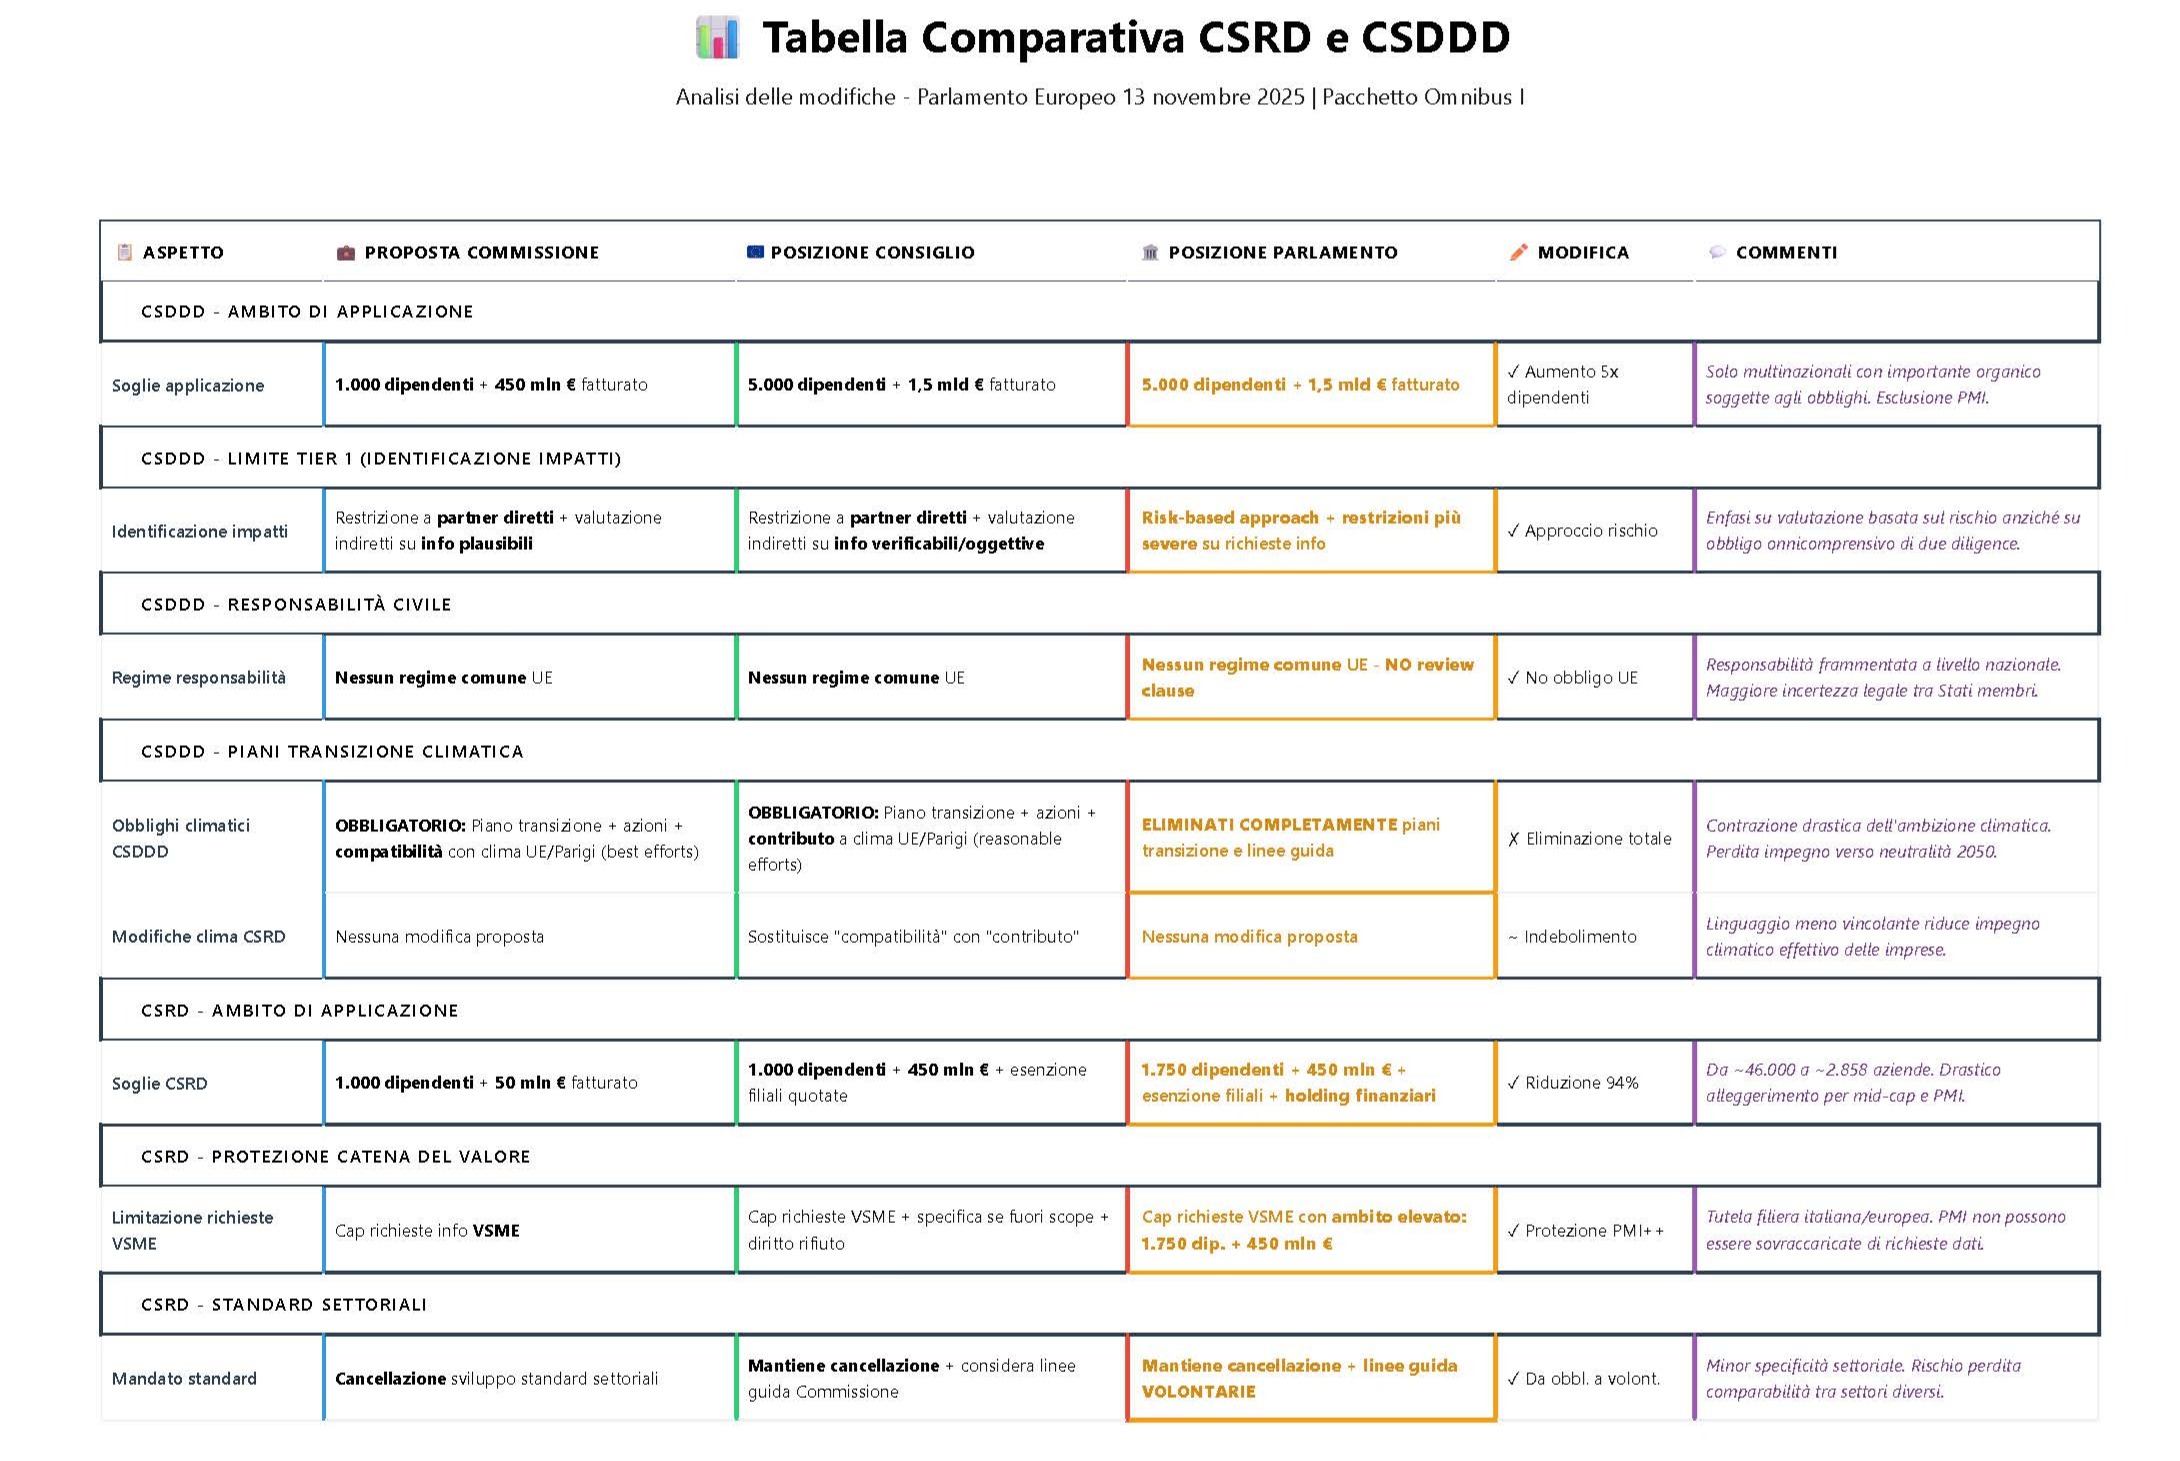
📊 Tabella Comparativa CSRD e CSDDD
Analisi delle modifiche - Parlamento Europeo 13 novembre 2025 | Pacchetto Omnibus I
| 📋 ASPETTO | 💼 PROPOSTA COMMISSIONE | 🇪🇺 POSIZIONE CONSIGLIO | 🏛️ POSIZIONE PARLAMENTO | ✏️ MODIFICA | 💬 COMMENTI |
|---|---|---|---|---|---|
| CSDDD - AMBITO DI APPLICAZIONE | |||||
| Soglie applicazione | 1.000 dipendenti+450 mln €fatturato | 5.000 dipendenti+1,5 mld €fatturato | 5.000 dipendenti+1,5 mld €fatturato | ✓ Aumento 5x dipendenti | Solo multinazionali con importante organico soggette agli obblighi. Esclusione PMI. |
| CSDDD - LIMITE TIER 1 (IDENTIFICAZIONE IMPATTI) | |||||
| Identificazione impatti | Restrizione apartner diretti+ valutazione indiretti suinfo plausibili | Restrizione apartner diretti+ valutazione indiretti suinfo verificabili/oggettive | Risk-based approach+restrizioni più severesu richieste info | ✓ Approccio rischio | Enfasi su valutazione basata sul rischio anziché su obbligo onnicomprensivo di due diligence. |
| CSDDD - RESPONSABILITÀ CIVILE | |||||
| Regime responsabilità | Nessun regime comuneUE | Nessun regime comuneUE | Nessun regime comuneUE -NO review clause | ✓ No obbligo UE | Responsabilità frammentata a livello nazionale. Maggiore incertezza legale tra Stati membri. |
| CSDDD - PIANI TRANSIZIONE CLIMATICA | |||||
| Obblighi climatici CSDDD | OBBLIGATORIO:Piano transizione + azioni +compatibilitàcon clima UE/Parigi (best efforts) | OBBLIGATORIO:Piano transizione + azioni +contributoa clima UE/Parigi (reasonable efforts) | ELIMINATI COMPLETAMENTEpiani transizione e linee guida | ✗ Eliminazione totale | Contrazione drastica dell'ambizione climatica. Perdita impegno verso neutralità 2050. |
| Modifiche clima CSRD | Nessuna modifica proposta | Sostituisce "compatibilità" con "contributo" | Nessuna modifica proposta | ~ Indebolimento | Linguaggio meno vincolante riduce impegno climatico effettivo delle imprese. |
| CSRD - AMBITO DI APPLICAZIONE | |||||
| Soglie CSRD | 1.000 dipendenti+50 mln €fatturato | 1.000 dipendenti+450 mln €+ esenzione filiali quotate | 1.750 dipendenti+450 mln €+ esenzione filiali +holding finanziari | ✓ Riduzione 94% | Da ~46.000 a ~2.858 aziende. Drastico alleggerimento per mid-cap e PMI. |
| CSRD - PROTEZIONE CATENA DEL VALORE | |||||
| Limitazione richieste VSME | Cap richieste infoVSME | Cap richieste VSME + specifica se fuori scope + diritto rifiuto | Cap richieste VSME conambito elevato: 1.750 dip. + 450 mln € | ✓ Protezione PMI++ | Tutela filiera italiana/europea. PMI non possono essere sovraccaricate di richieste dati. |
| CSRD - STANDARD SETTORIALI | |||||
| Mandato standard | Cancellazionesviluppo standard settoriali | Mantiene cancellazione+ considera linee guida Commissione | Mantiene cancellazione+linee guida VOLONTARIE | ✓ Da obbl. a volont. | Minor specificità settoriale. Rischio perdita comparabilità tra settori diversi. |
📍 INDICATORI TIPO DI MODIFICA
Riduzione di applicazione
Espansione di obblighi
Eliminazione
Modifica/Indebolimento
🎨 CODIFICA COLONNE
Grigio = Aspetto regolatorio
Blu = Proposta Commissione
Verde = Posizione Consiglio
Rosso = Posizione Parlamento
Arancio = Modifica EPP/ECR
Viola = Commenti e note
⚠️ NOTA IMPORTANTE
Testo evidenziato in gialloIndica le posizioni FINALI approvate dal Parlamento europeo nella colonna "Posizione Parlamento" (4ª colonna).
Ecco la versione riorganizzata e aggiornata per un articolo, con attenzione al fatto che il trilogo UE su CSRD/CSDDD deve ancora iniziare (18 novembre 2025), mantenendo tono attuale e preciso:
CSRD e CSDDD: la partita Omnibus I entra nella fase decisiva
1. Negoziati in arrivo
I negoziati interistituzionali (“triloghi”) tra Parlamento, Consiglio e Commissione UE sono programmati a partire dal 18 novembre 2025. L’obiettivo dichiarato resta quello di chiudere un accordo finale entro dicembre, ma la pressione politica e la complessità degli emendamenti rendono probabile che il percorso sia accidentato e soggetto a nuovi colpi di scena. Da settimane il Consiglio UE spinge su una posizione leggermente meno restrittiva rispetto a quella del Parlamento, promuovendo un ulteriore ridimensionamento degli obblighi rispetto alla proposta originaria della Commissione europea.
2. Reazioni e polemiche
Le principali reti ambientaliste europee (come WWF, ShareAction) hanno definito il voto Omnibus I in Parlamento “il colpo più duro all’agenda di sostenibilità UE” dal Green Deal. Tra analisti e osservatori, cresce il timore che il ricorso ai pacchetti omnibus venga normalizzato e usato in futuro per altre deregolamentazioni strategiche, minando la credibilità e la continuità delle politiche climatiche e sociali europee.
3. Conseguenze e rischi giuridici
Crescono anche le riserve sul piano della legittimità: oltre cento giuristi hanno avvisato la Commissione JURI del rischio concreto che la scorciatoia procedurale rappresentata dalla formula omnibus possa portare, in caso di ricorso futuro davanti alla Corte di Giustizia UE, all’annullamento delle direttive per vizi di iter e insufficienti consultazioni. Questo scenario accentua l’incertezza su investimenti e strategie già avviati dalle aziende più lungimiranti su CSRD/CSDDD.
4. Rinvii e posizioni ufficiali
Intanto, alcune scadenze importanti sulle rendicontazioni e sulla due diligence sono già state rinviate dal Parlamento, con l’adozione della Direttiva UE 2025/794 (entrata in vigore ad aprile), mentre il “pacchetto stop the clock” di Omnibus ha concesso almeno un anno di tempo in più alle grandi imprese che non erano ancora tenute al reporting, riducendo la pressione nell’immediato ma aumentando la confusione sulle tempistiche.loyensloeff+1
5. Le prossime tappe
Dopo il trilogo, il Parlamento dovrà calendarizzare una seconda votazione plenaria, dove non si escludono ulteriori modifiche o emendamenti. A livello nazionale è possibile che alcuni Stati (ad esempio Italia, Francia, Germania) scelgano un’implementazione ancora più “rigida” o, al contrario, ulteriori semplificazioni (gold-plating/deregolamentazione), con possibili nuovi contenziosi tra livello UE e governi.
6. Un cambio di metodo
La vera rivoluzione è nell’uso ampliato dello strumento Omnibus da parte della Commissione UE. Nel 2025 sono stati presentati ben sei pacchetti di riforme (non solo su sostenibilità, ma anche investimenti, agricoltura, difesa, mercato unico, chimica) nel tentativo di ridurre del 25% il peso regolatorio sulle imprese. Secondo diversi esperti, questa accelerazione rischia però di compromettere chiarezza normativa, certezza del diritto e la tenuta stessa di futuri processi regolatori trasversali.
In sintesi
- Nessuna decisione finale: la fase cruciale della riforma si giocherà tra dicembre 2025 e inizio 2026, sia nelle sedi politiche (Bruxelles) che giudiziarie (Corte UE).
- Per aziende, consulenti e revisori, la parola d’ordine è prepararsi sia allo scenario “restringente” Omnibus sia a possibili aggiustamenti dell’ultimo minuto, con monitoraggio costante dei processi UE e degli sviluppi di ricezione nei singoli Stati.
- Altissima attenzione va anche posta agli aspetti “collaterali”: cambi di rating ESG, richieste della supply chain, variabili nella preferenza degli investitori e impatti su accesso a finanziamenti e scoring bancari.
Fonti principali:
europarl.europa.eu – renewablematter.eu – socialimpactagenda.it – loyensloeff.com